23/09/2026
Desodorantes: crescer exige olhar além do ticket e da próxima recompra
POR SA+ Branded Content
PATROCINADO POR NIVEA
Publicado em:
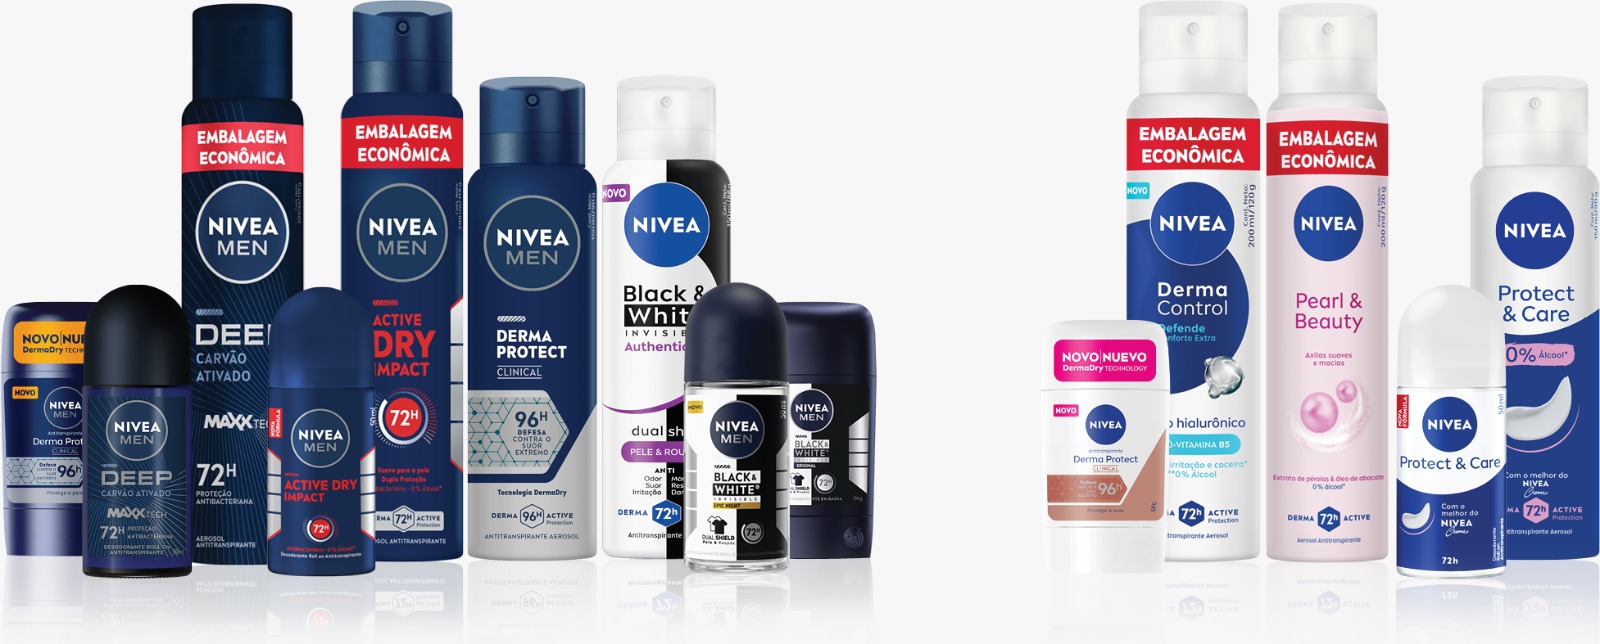
Desodorantes é uma das categorias mais relevantes de personal care e ajuda a determinar a performance de perfumaria e cuidados pessoais tanto no varejo alimentar quanto nas farmácias. Depois de anos em que o crescimento em valor foi impulsionado por aumentos de preço, a categoria entrou em uma fase mais desafiadora: no último período analisado, o volume recuou 4,4%, enquanto o valor permaneceu praticamente estável.
Ao mesmo tempo, o shopper está mudando. Busca mais benefícios de cuidado com a pele, experimenta novos formatos e distribui suas compras entre diferentes canais. Nesse contexto, algumas empresas e varejistas passaram a defender uma concentração maior em aerossóis, sob a premissa de que maior ticket e menor duração aumentariam a recompra.
Para Iñaki Iriarte, Diretor Comercial da Beiersdorf Brasil, essa leitura é incompleta. O executivo defende que a discussão precisa considerar arquitetura de preços, migração entre formatos, frequência do canal, diferenciação e, sobretudo, a árvore de decisão do shopper. Nesta entrevista excluiva, ele explica por que creme, stick e gel não podem ser tratados como uma única dinâmica e por que decisões aparentemente positivas no curto prazo podem custar crescimento à categoria no futuro.
1. Por que a categoria de desodorantes está novamente no centro das discussões do varejo?
Porque estamos falando de uma das duas ou três categorias mais relevantes de personal care. O crescimento ou a retração de desodorantes influencia diretamente a performance de toda a área de perfumaria e cuidados pessoais, tanto no alimentar quanto no farma.
Nos últimos anos, a categoria cresceu em valor, mas boa parte desse crescimento foi sustentada por preço. No total de mercado analisado, o valor ficou praticamente estável, com variação de -0,05%, enquanto o volume caiu 4,4%. No varejo alimentar, o valor cresceu 1,9%, mas o volume recuou 2,3%. Já no canal farma, o desafio foi ainda maior, com retração de valor e volume apesar do avanço de preço médio.
2. A inflação é a principal explicação para a desaceleração?
Ela é parte importante da explicação, mas não é a única. Quando a inflação era mais elevada, os aumentos de preço sustentavam o crescimento nominal. Com uma inflação mais contida, a categoria fica mais dependente de volume, mix e execução.
Ao mesmo tempo, surgiram outras dinâmicas: embalagens promocionais maiores, formatos com durações diversas, diferenças relevantes de PMU e uma competição crescente entre canais pela mesma ocasião de compra. A categoria é complexa. Comparar apenas preço por unidade ou ticket médio não é suficiente.
A categoria mantém penetração domiciliar de 94%, frente a 94,7% em 2024, e a frequência de compra é de 8,7 ocasiões por lar ao ano.
O faturamento pode dar uma sensação de estabilidade, mas a perda de volume mostra que a categoria precisa reconstruir crescimento real, e não apenas depender de repasses de preço.
3. Qual deve ser o passo inicial para recuperar o crescimento?
O ponto de partida precisa ser o gerenciamento de categorias objetivo, com o triple win no centro: shopper, varejista e indústria. Sortimento, espaço, planograma e calendário promocional precisam melhorar a experiência do shopper, elevar a produtividade do varejo e criar uma dinâmica sustentável para a indústria.
Essa ordem importa. Quando a recomendação começa pelo interesse de share de uma marca e depois tenta justificá-lo como estratégia de categoria, a conversa perde imparcialidade. Gerenciamento de categorias não pode ser uma proposta comercial disfarçada.
4. Stick, gel e creme representam uma ameaça ao valor da categoria?
Não podemos tratar todos esses formatos como uma única dinâmica. Eles têm preços, durações, benefícios e papéis muito diferentes. Stick e gel chegaram relativamente tarde ao Brasil, mas já são formatos comprovados em mercados mais desenvolvidos e respondem à busca crescente por cuidado com a pele.
Os dados mostram que 56% dos shoppers procuram benefícios além da proteção e, em uma leitura global, 36% já utilizam mais de um formato. Isso indica uma transformação real: o consumidor pode usar aerossol em casa e carregar um stick ou gel na bolsa, na mochila ou academia. Em muitos casos, estamos falando de complementaridade entre ocasiões, não de substituição total.
Stick e gel apresentam uma diferença que precisa ser corrigida por meio de preço e arquitetura de portfólio. O creme é outra equação: seu PMU é significativamente inferior no alimentar, reforçando a necessidade de evitar equivalências indevidas entre os formatos.
5. Os novos formatos são responsáveis pela queda do aerossol?
No canal alimentar, os dados mostram claramente que não é o stick que explica a maior parte da queda. Das unidades perdidas pelo aerossol que migraram para outros formatos, 58% foram para creme, 17% para roll-on, 11% para gel e apenas 10% para stick. Outros 3% migraram para spray.
No farma, o stick tem participação mais relevante na migração. Ainda assim, ele não é o principal destino. E, como canal especialista, o farma precisa considerar o valor da diferenciação e do cuidado, não apenas a reposição do aerossol.
6. Por que expor creme próximo de stick e gel pode destruir valor?
Porque a comparação por preço absoluto faz produtos economicamente muito diferentes parecerem equivalentes. Quando o creme é exposto ao lado de stick e gel, especialmente na altura dos olhos, o shopper pode decidir pelo preço mais baixo sem perceber a diferença de benefício, formato e duração.
No varejo alimentar, a diferença média de PMU entre stick e creme é de aproximadamente R$18,11 por unidade. Esse gap ajuda a explicar o risco de trade-down quando os formatos são expostos como equivalentes. É fundamental, portanto, uma arquitetura de gôndola coerente com o papel de cada solução.
No canal farma, a mesma dinâmica também pode ocorrer. A lógica econômica permanece: o crescimento imediato de creme pode mascarar perda futura de valor e alongamento do ciclo de recompra.
“Eliminar formatos para maximizar ticket e recompra pode melhorar uma equação de curto prazo, mas destruir diferenciação, frequência e lealdade no médio prazo. O caminho é racionalizar os formatos que diluem valor, corrigir a arquitetura de preços e preservar as soluções que respondem às novas necessidades do shopper.”
Iñaki Iriarte, Diretor Comercial da Beiersdorf Brasil
7. Alguns varejistas defendem eliminar formatos e concentrar a gôndola em aerossóis. Essa estratégia aumenta a recompra?
Ela pode aumentar a recompra teórica do produto, mas isso não significa que a próxima compra acontecerá na mesma loja. O shopper circula entre alimentar, farma, atacarejo e outros canais. Se não encontra o formato ou benefício que procura, pode completar a missão em outro lugar.
Por isso, não basta calcular quando o consumidor voltará a comprar. É preciso entender onde essa recompra acontecerá. Stick e gel ainda não são trabalhados com a mesma qualidade em todos os canais. Quando bem executados, podem dar ao varejista uma razão concreta para visita, conversão e lealdade.
Nossa visão é racionalizar os formatos que diluem excessivamente o valor, especialmente creme, e ajustar a arquitetura de preço de stick e gel para garantir uma relação de valor coerente com o aerossol. O objetivo não é proteger um formato histórico nem promover indiscriminadamente uma novidade. É construir uma arquitetura que faça sentido para o shopper e para a economia da categoria.
Não basta saber quando o shopper voltará a comprar. A pergunta estratégica é: em qual loja essa recompra acontecerá?
8. Qual é o papel das embalagens promocionais maiores?
Elas podem produzir trade-up em desembolso absoluto, mas também reduzir significativamente o preço por ml e alterar a percepção de valor. No formato cash & carry, um canal em que embalagens maiores são especialmente relevantes para missões de abastecimento e busca de custo-benefício, a categoria cresceu 3,9% em valor no período analisado*.
Isso não significa eliminar embalagens econômicas. Elas são relevantes para missões de abastecimento, especialmente no atacarejo. Mas devem ser dimensionadas por canal e ocasião, evitando que uma promoção permanente reduza a disposição a pagar de toda a categoria.
Fonte: *Nielsen Retail Index, C&C, FY25 vs FY24; análises internas Beiersdorf.
9. Como deve funcionar uma gôndola realmente amigável para o shopper?
Ela deve seguir a árvore de decisão do consumidor. Primeiro, gênero. Depois, formato. Em terceiro lugar, marca. E, então, preço. O preço é decisivo, mas antes de compará-lo o shopper precisa encontrar rapidamente o formato escolhido e sua marca de preferência.
Quando essa lógica é respeitada, a decisão tende a ser rápida, limpa e simples. A marca captura seu consumidor e o varejo aumenta suas chances de conversão e recompra. Quando os formatos ficam misturados, os blocos de marcas são fragmentados ou a disposição privilegia apenas preço, a gôndola cria confusão e aumenta o risco de abandono.
10. Onde termina o gerenciamento de categorias e começa uma proposta comercial de marca?
A diferença está na imparcialidade da recomendação. Um verdadeiro processo de gerenciamento de categorias combina dados de shopper, desempenho dos formatos, produtividade do espaço e realidade de cada canal. Ele pode, inclusive, recomendar que um formato deixe de ser tratado como prioridade quando isso melhora a categoria como um todo.
Mas, quando uma proposta não respeita a árvore de decisão, fragmenta blocos de marcas, elimina formatos procurados pelo shopper ou organiza a gôndola para maximizar o share de uma empresa específica, ou seja, precisamos questionar se ainda estamos falando de gerenciamento de categorias.
11. Há como resumir em 5 passos a agenda para retomar crescimento sustentável da categoria de desodorantes?
• Primeiro: recuperar volume sem depender exclusivamente de inflação;
• Segundo: separar formatos pela sua economia real, evitando tratar creme, stick e gel como equivalentes;
• Terceiro: corrigir a arquitetura de preços para que inovação e skinification agreguem valor;
• Quarto: adaptar o sortimento à missão de cada canal;
• E, finalmente: organizar a gôndola de acordo com a árvore de decisão do shopper.
O caminho não é escolher entre proteger o aerossol e abraçar os novos formatos. É oferecer ao shopper o que ele procura e transformar essa demanda em crescimento sustentável. Isso exige dados, execução e coragem para olhar além do resultado imediato.
 Notícias relacionadas
 Parceria Colaborativa
Oxxo inaugura loja temática em parceria com Nivea no litoral paulista
 Nivea
Nivea tem sua primeira presidente mulher no Brasil
 Nivea
Nivea tem nova diretora de e-commerce
 mês do Orgulho LGBTQIA+