ÚLTIMAS NOTÍCIAS
20/09/2026
Menos açúcar, mais proteína e pets: o que muda no consumo em 2026
POR Gabrielly Mendes
Publicado em:
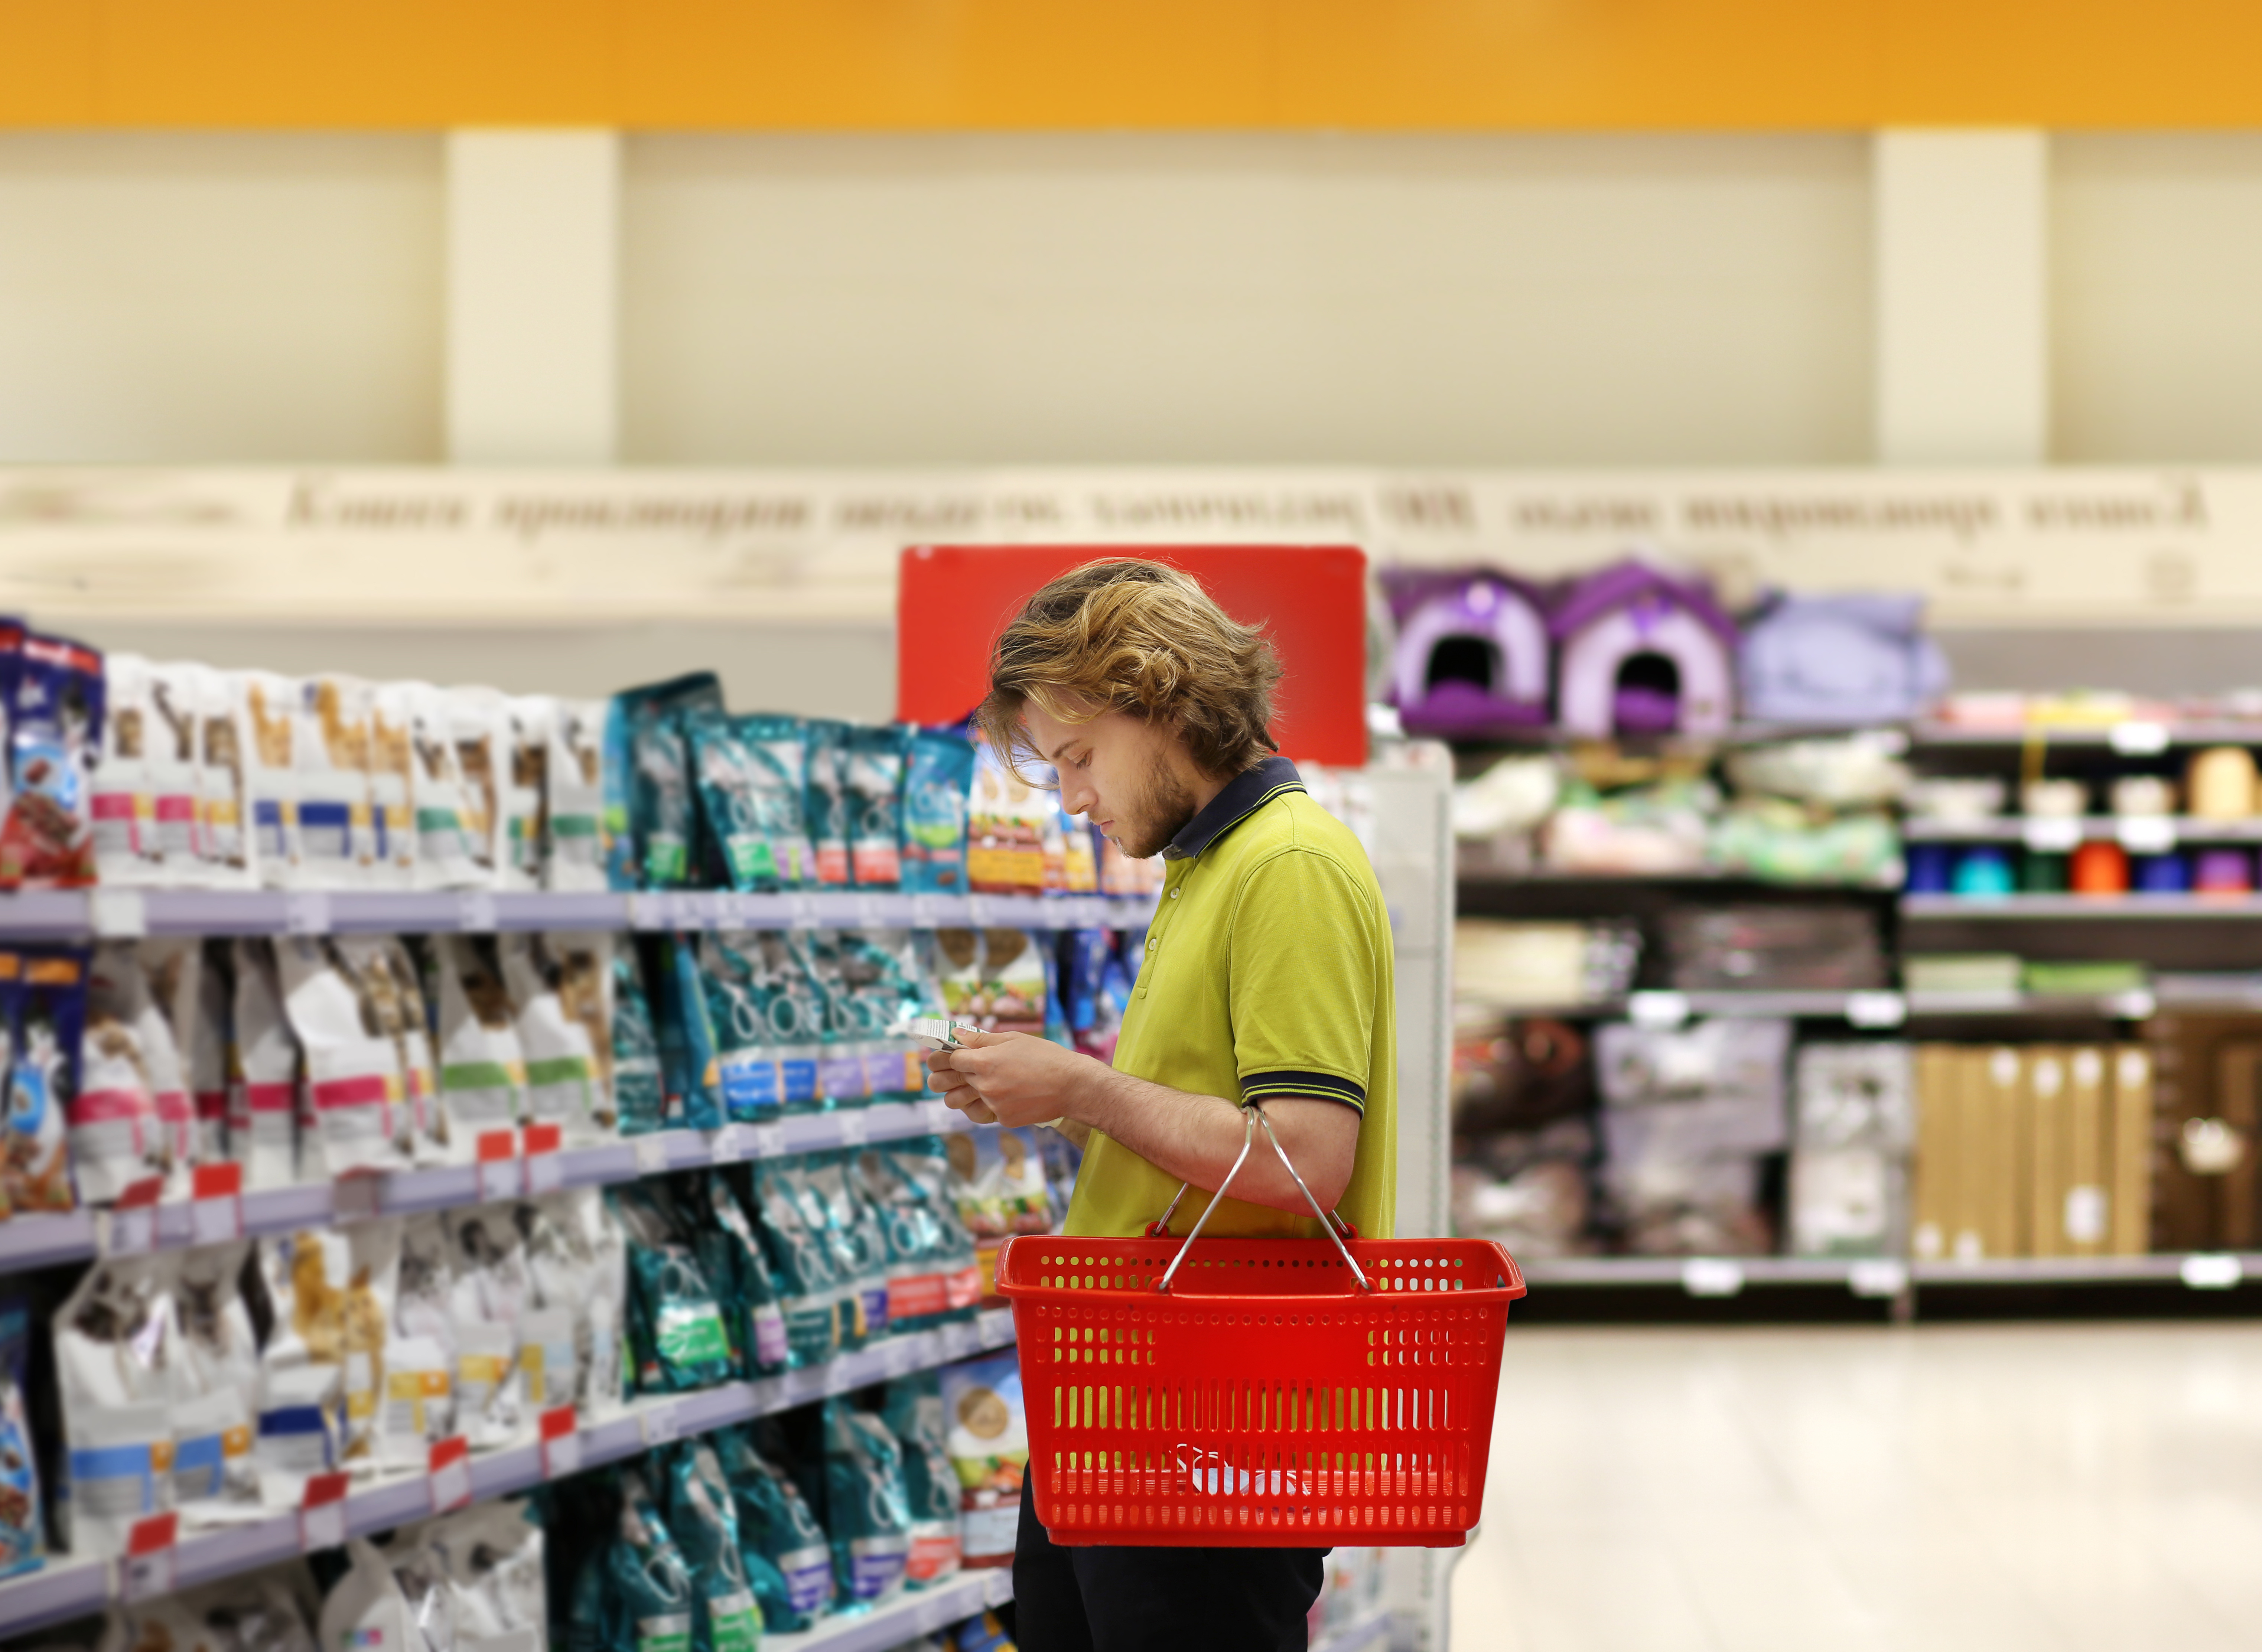
Foto: Adobe Stock
A reorganização do consumo na América Latina começa a se refletir dentro das lojas. Dados do estudo Consumer Insights Latam, da Worldpanel by Numerator, indicam que parte relevante do crescimento em bens de consumo passa por categorias associadas à nutrição e ao cuidado com animais de estimação.
Para o setor supermercadista, o movimento não se limita ao sortimento: ele exige revisão de layout, exposição e papel estratégico dessas seções na loja. O pano de fundo é um consumidor que compra com menos frequência, mas com carrinhos mais cheios, compara canais e prioriza custo-benefício.
Nesse cenário, categorias que combinam valor percebido, função nutricional e recorrência de compra tendem a ganhar espaço.
Proteína passa a orientar sortimento
A demanda por proteína aparece como um dos vetores mais consistentes de consumo alimentar. Segundo o estudo, 55% dos lares latino-americanos pretendem manter o consumo de proteína e 11% planejam aumentar.
O dado sinaliza que proteína deixou de ser atributo restrito a públicos específicos e passou a integrar a rotina alimentar de parcela ampla dos lares.
Na prática, isso reposiciona categorias como iogurtes proteicos, bebidas e lácteos com adição de proteína, snacks funcionais e itens voltados a nutrição cotidiana.
Para o supermercado, a questão passa a ser menos “ter ou não ter” esses itens e mais onde e como apresentá-los. A proteína começa a atravessar categorias e pode justificar:
- Agrupamentos por benefício nutricional, e não apenas por tipo de produto
- Sinalização de gôndola destacando teor proteico
- Maior integração entre saudáveis, funcionais e lácteos
Em vez de tratar proteína como subsegmento, parte das redes já testa tratá-la como eixo de navegação. A mudança dialoga com o shopper que entra na loja com missão definida e busca atalhos de decisão.
Menos açúcar vira padrão, não diferencial
O avanço dos produtos com baixo ou nenhum açúcar reforça a lógica de que saúde se tornou critério de compra recorrente. No Brasil, a penetração desses itens saltou de 35% para 71% em seis anos.
Isso reduz o impacto de tratá-los como nicho e pressiona o varejo a ampliar presença desses itens nas gôndolas principais e integrar opções sem açúcar ao sortimento regular. A leitura é que o shopper não quer apenas encontrar a alternativa, mas compará-la lado a lado com a versão tradicional.
Pet food ganha status de destino de compra
Entre todas as categorias, alimentos para pets aparecem como uma das mais resilientes. O segmento avançou 9% em valor e 7% em unidades, apoiado por mudanças demográficas: lares menores, envelhecimento populacional e maior presença de animais de estimação na dinâmica familiar.
Para o supermercadista, pet food deixa de ser categoria complementar e passa a ter papel de tráfego e fidelização.
Algumas implicações práticas:
- Ampliação de metragem linear para pet
- Melhor segmentação por porte, idade e necessidade do animal
- Uso da categoria como destino de compra recorrente
O que muda na lógica de gôndola em 2026? Os dados indicam três movimentos:
1. Gôndola guiada por benefício: categorias passam a ser organizadas também por função (proteína, sem açúcar, funcional), não só por tipo de produto.
2. Espaço proporcional ao papel de tráfego: pet food e itens proteicos podem justificar revisão de metragem, dado seu papel de recorrência.
3. Execução conectada ao shopper racional: com compras mais planejadas, a exposição precisa facilitar comparação e decisão rápida.
 Notícias relacionadas
 Pesquisa
América Latina registra 1ª queda em volume de FMCG em 11 trimestres
 Oportunidades de Crescimento
Restam poucas vagas! Fórum Paranaense reúne decisores do varejo alimentar para discutir desafios e oportunidades do setor
 Ovos
Pesquisa aponta proteína preferida em cada refeição: ovo é destaque em uma delas
 Kroger
 pode ultrapassar Costco e entrar no Top 3 dos maiores varejistas alimentares do mundo
Gabrielly Mendes
Repórter