ÚLTIMAS NOTÍCIAS
13/11/2026
Atacarejo: ascensão e novos desafios do formato que vem ganhando o protagonismo no varejo
POR Barbara Fernandes
Publicado em:
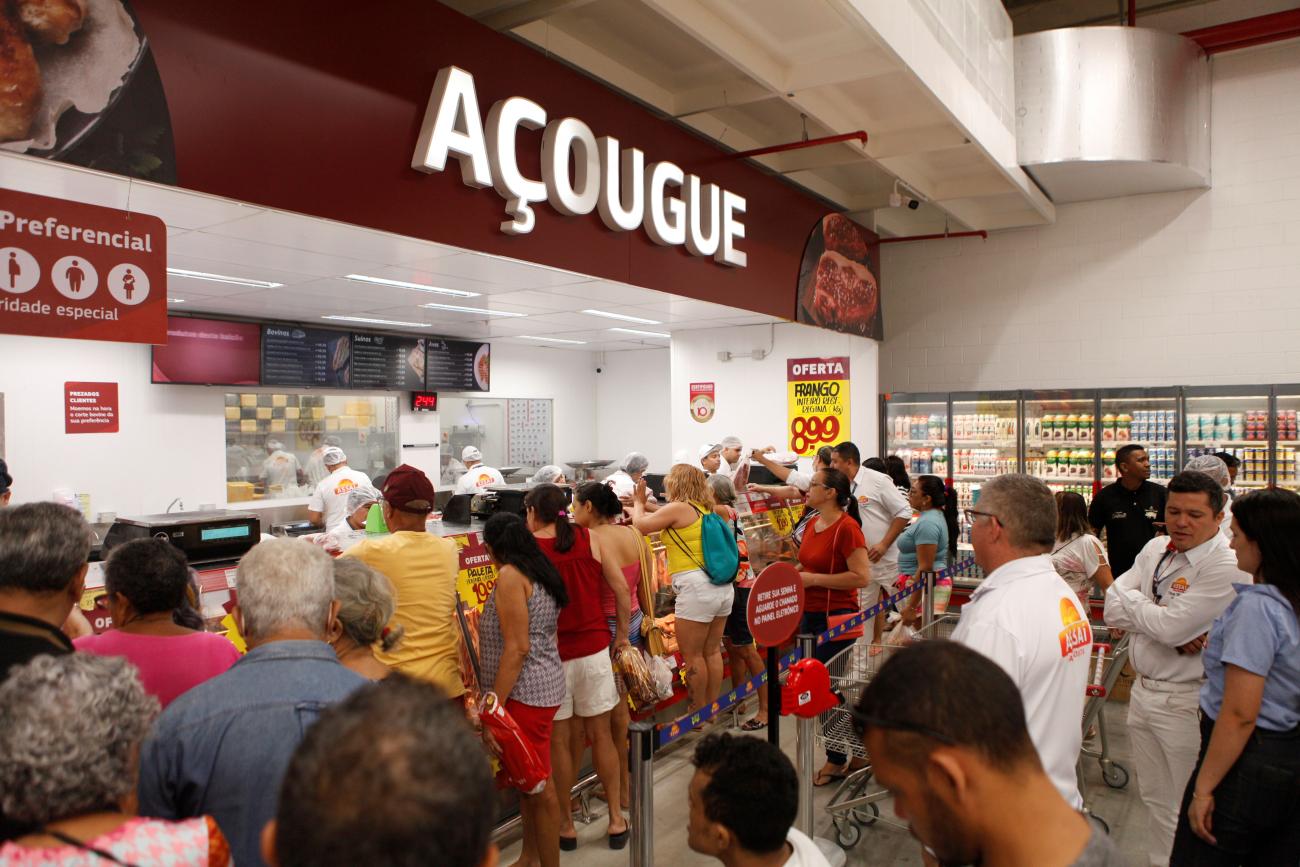
Foi-se o tempo em que o atacarejo era associado somente a lojas distantes, instaladas às margens de rodovias, e a um sortimento restrito. Depois de um ciclo de expansão acelerada, o formato se aproximou das áreas residenciais, ampliou a oferta de produtos e vem incorporando serviços às unidades.
As transformações acompanham a evolução do perfil de consumo e a necessidade de atender a diferentes ocasiões de compra. O canal, que nasceu com uma proposta voltada principalmente ao abastecimento de comerciantes, conquistou as famílias brasileiras e se tornou um dos principais protagonistas do varejo alimentar.
Mas essa evolução também trouxe novos desafios: a diferença de preços em relação aos supermercados diminuiu, a concorrência se intensificou e a ampliação da estrutura exige cuidado para não comprometer a operação enxuta que sustenta o modelo.
Há quem questione se tantas mudanças não estariam aproximando o atacarejo dos hipermercados. Para os especialistas ouvidos pela SA+, porém, a diversificação não representa necessariamente um desvio de rota. O ponto central é garantir que cada nova categoria ou serviço contribua para o resultado, sem elevar excessivamente os custos.
Hoje, no Dia Nacional do Supermercado, a SA+ revisita a trajetória do formato, analisa as transformações que consolidaram sua presença no varejo alimentar e apresenta os desafios que devem orientar sua próxima etapa de desenvolvimento.nir
Da origem à ascensão: como o atacarejo conquistou as famílias brasileiras
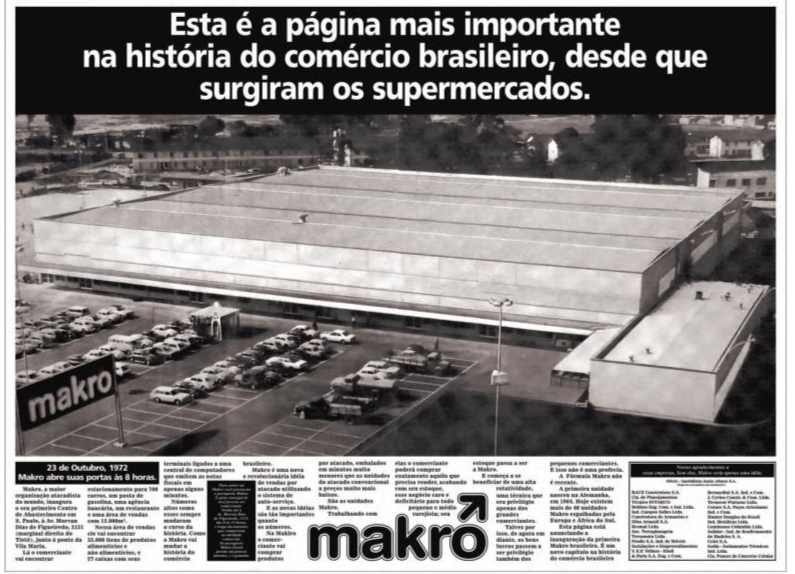
O atacarejo chegou ao Brasil em 1972, com a bandeira Makro, em São Paulo (SP). Durante boa parte de sua história, manteve uma operação direcionada principalmente aos comerciantes e pequenos empreendedores, que encontravam no canal condições mais competitivas para abastecer seus negócios.
Aos poucos, porém, as famílias também passaram a frequentar essas lojas, organizando compras coletivas com comerciantes para aproveitar os descontos.
Segundo a ABAAS (Associação Brasileira dos Atacarejos), até os anos 2000 os preços praticados pelo formato chegavam a ser até 30% menores do que os dos supermercados.
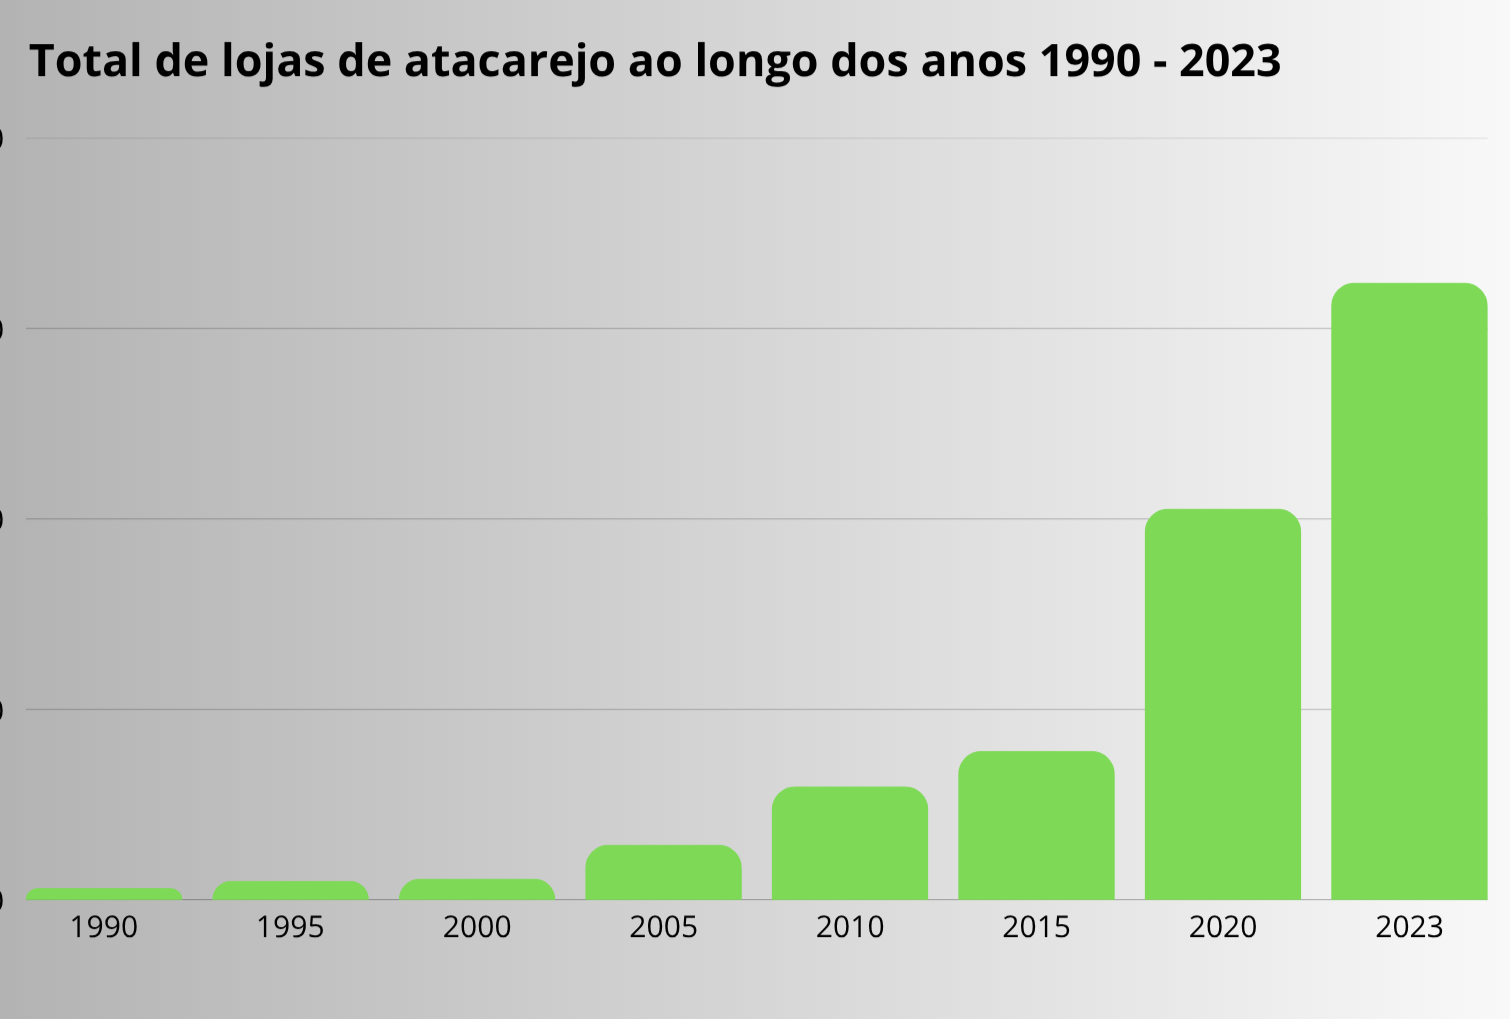
A evolução foi gradual. Com aproximadamente 86 unidades no início do milênio, o canal cresceu de forma moderada até 2017, quando chegou a cerca de 330 lojas*, de acordo com dados da NielsenIQ. Nesse período, a liberação das compras para pessoas físicas em algumas das lojas ampliou o público potencial e abriu caminho para uma transformação mais profunda do modelo de negócio.
A era expansionista (2018 a 2023)
A partir de 2018, o atacarejo entrou em um ciclo de crescimento mais intenso. Um dos fatores que impulsionaram esse movimento foi a conversão de hipermercados em lojas do formato. Além de acelerar a expansão, esse processo levou bandeiras para regiões mais próximas dos consumidores.
Para Bruna Fallani, fundadora da Shopper 2B, esse movimento também incentivou a perda de competitividade do hipermercado. "Ele prometia 'tudo em um só lugar', mas carregava uma estrutura cara. Categorias como eletro, bazar e têxtil migraram para o e-commerce. E o atacarejo herdou a missão de abastecimento com uma operação mais enxuta, preço mais competitivo e a mesma conveniência de loja grande com estacionamento", avalia.
Paralelo a isso, a inflação de alimentos e os juros elevados pressionaram o orçamento das famílias, reforçando a procura por canais que oferecessem melhor custo-benefício. Mas o preço não explica sozinho a conquista do consumidor.
Um levantamento Uxperience, realizado pela Shopper 2B em 2019, já apontava uma vantagem do atacarejo na satisfação dos clientes. Na ocasião, o formato registrou nota média de 8,51, ante 7,22 dos supermercados.
"O segredo estava na expectativa. O cliente chegava esperando pouco e recebia mais. Se um funcionário ajudava a encontrar um produto, isso já era uma surpresa positiva. O atacarejo não cresceu só porque era barato", explica Bruna.
Mas naquele momento a maioria das unidades ainda apresentava um perfil predominantemente funcional, com lojas amplas, sortimento concentrado em mercearia seca, pouca ênfase na experiência e forte presença de comerciantes.
A pandemia de Covid-19 acelerou a mudança. Com a necessidade de reduzir a frequência de visitas aos estabelecimentos e a preocupação com o orçamento doméstico, o formato ganhou força.
"Os preços praticados pelo atacarejo, mais competitivos do que os dos hipermercados e supermercados, foram o primeiro motivo de sua ascensão. Durante a pandemia, porém, a necessidade de estocar alimentos também foi uma alavanca importante para consolidar seu papel no abastecimento das famílias", analisa Fernando Faro, fundador e COO da Varejo360.
Com mais pessoas frequentando as lojas e realizando diferentes missões de compra, as redes passaram a incorporar perecíveis, conveniência e categorias de maior valor agregado. A conversão de hipermercados ainda atraiu consumidores de renda mais alta, enquanto a indústria passou a enxergar o canal como uma frente cada vez mais relevante para seus negócios.
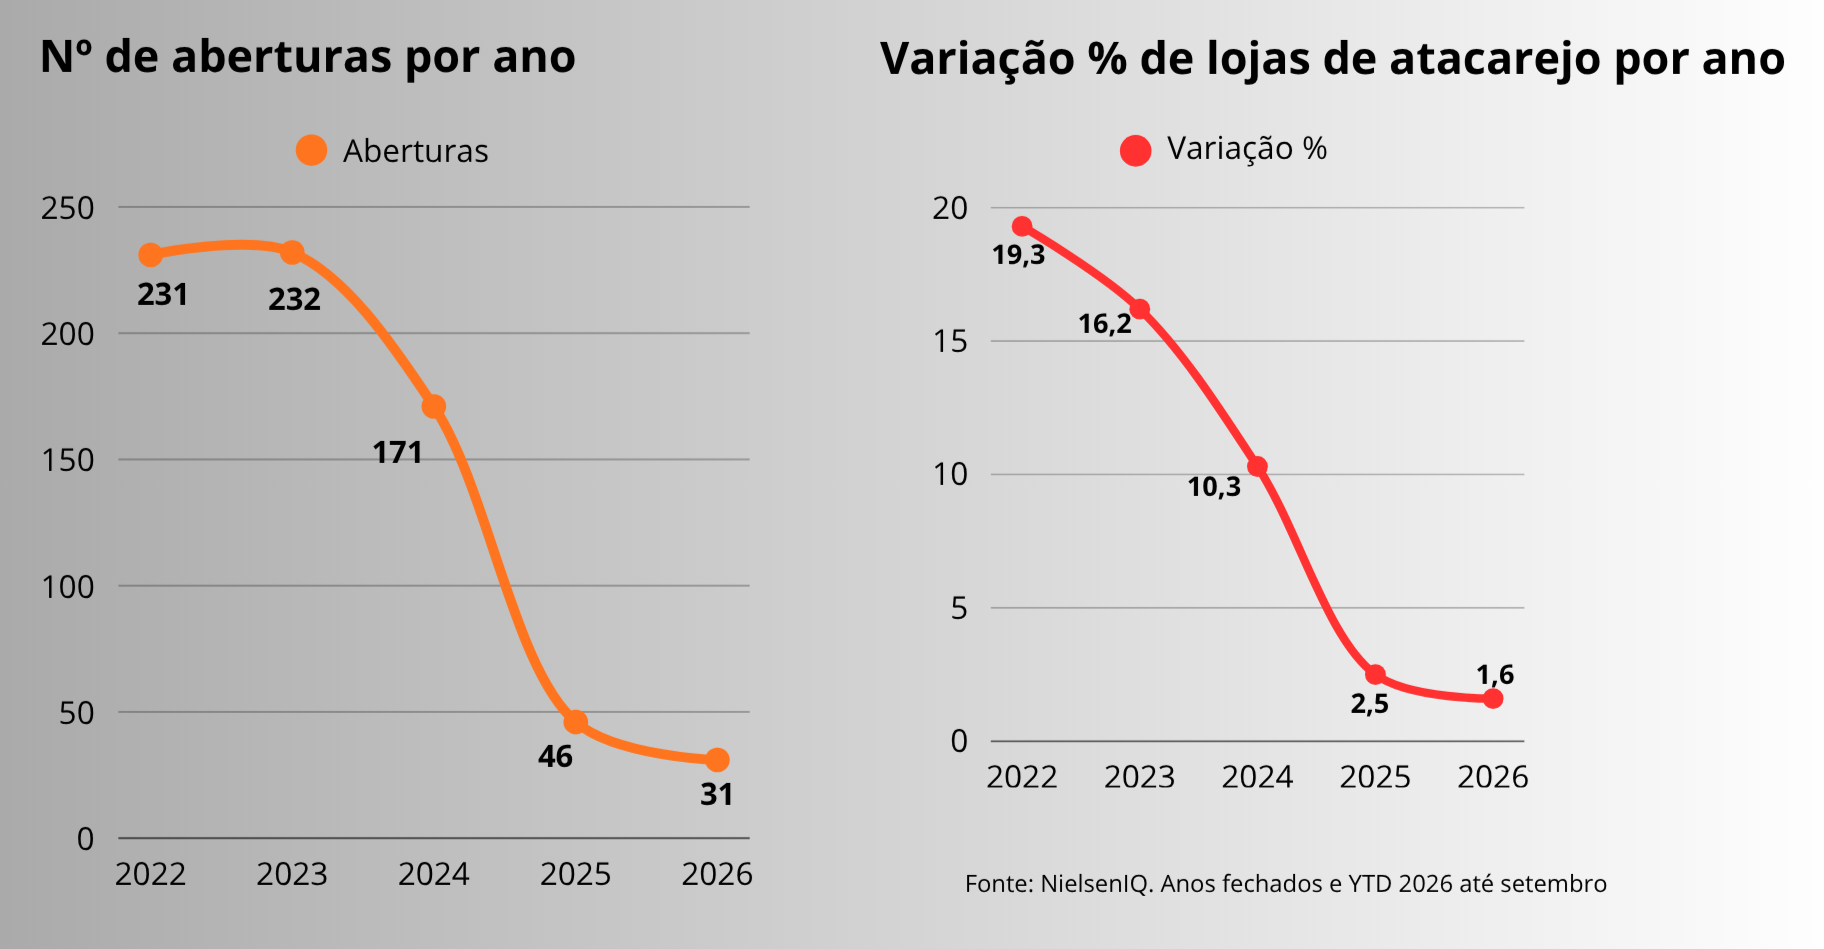
O resultado apareceu no ritmo de inaugurações. Entre 2018 e 2023, o atacarejo registrou mais de 1.000 aberturas, mais que o dobro do volume acumulado nos anos anteriores, segundo a NielsenIQ. Somente em 2022 foram aproximadamente 231 inaugurações, número praticamente repetido em 2023, com 232 novas unidades.
Menos inaugurações, mais produtividade e serviços (2024 e 2025)
Depois de anos de expansão acelerada, o atacarejo começou a entrar em uma fase de maior seletividade. O cenário de juros elevados, o endividamento das famílias e a necessidade de amadurecer as unidades existentes levaram as principais redes a rever o ritmo de investimentos.
Em 2024, foram 171 inaugurações. No ano seguinte, o número caiu para 46, conforme os dados da NielsenIQ. A desaceleração também se refletiu na estratégia das empresas, que passaram a direcionar mais recursos para a produtividade das lojas, a ampliação dos serviços e o desenvolvimento de novas fontes de receita.
O peso econômico alcançado pelo formato ajuda a explicar a importância dessa etapa. Em 2025, as empresas associadas à ABAAS operavam 2.189 lojas, empregavam mais de 431 mil pessoas diretamente e somaram R$ 360 bilhões em faturamento**, o equivalente a 52% das vendas do varejo alimentar.
Para Admar Corrêa, sócio-diretor da Peers Consulting + Technology, a mudança de estratégia reflete uma nova realidade competitiva. “Com a expansão física menos intensa, o crescimento passa a depender cada vez mais da capacidade de vender melhor nas unidades existentes, elevando a produtividade e o resultado por loja.”
O atacarejo também deixou de ser apenas uma alternativa para grandes compras de abastecimento e passou a disputar espaço em outras ocasiões de consumo. Para isso, ampliou o sortimento, incorporou serviços e investiu em recursos que tornam a experiência mais conveniente.
"O atacarejo passou a estar dentro dos bairros, com ar-condicionado, açougue com atendimento, padaria, hortifrúti, rotisseria, adega e itens importados. Tinha aplicativo, programa de fidelidade e até cartão próprio. Até a pandemia, ele surpreendia porque o cliente chegava esperando pouco. Já a partir de 2024 virou referência, e o cliente chega esperando muito mais", compara Bruna.
Corrêa traz números que dimensionam o alcance de alguns serviços nas lojas: o hortifrúti já está presente em 98% das unidades do formato, enquanto açougue aparece em 55% e padaria em 30%. Serviços de corte de carnes e frios, panificação e confeitaria também ganharam espaço, assim como recursos de conveniência, a exemplo do self-checkout.
Outra frente de transformação foi a digitalização. Se antes a compra dependia exclusivamente da presença física, aplicativos e plataformas de entrega ampliaram as possibilidades de relacionamento e acesso às lojas.
O cenário em 2026: um canal consolidado e mais presente na rotina
A desaceleração das inaugurações permaneceu ao longo de 2026. Até setembro, o Brasil registrava 31 novas lojas de atacarejo, segundo a NielsenIQ. No acumulado do ano até o mesmo mês, o segmento avançou 3,6% em valor e 1,1% em unidades.
A empresa também indica que o comportamento do shopper demonstra a relevância conquistada pelo canal:
- O atacarejo tem penetração em 80% dos lares no Brasil
- O consumidor do atacarejo realiza, em média, 5 visitas a mais ao PDV vs o cliente do supermercado grande
- Leva 8 produtos a mais por compra vs o consumidor do hipermercado
- Apresenta tíquete médio 36% superior ao desse último formato
No 3º trimestre de 2026, o atacarejo também reforçou sua potência, representando 51,6% das vendas em valor, ante 39,4% dos supermercados regionais e 9% das grandes cadeias de autosserviço.
A vantagem de custos, no entanto, também está mais estreita. Segundo a ABAAS, o atacarejo opera com preços entre 10% e 15% menores do que outros formatos varejistas, patamar inferior à diferença de até 30% registrada nos anos 2000.
Na avaliação de Corrêa, a incorporação de categorias e serviços é uma das principais responsáveis por esse achatamento. Apesar de ampliar as ocasiões de compra e gerar receitas adicionais, ela também eleva a complexidade da operação.
“O atacarejo precisa avaliar com mais rigor quais produtos e serviços realmente contribuem para o resultado. A ampliação do sortimento não pode ocorrer de maneira indiscriminada, sob o risco de comprometer justamente o atributo que sustenta a preferência do consumidor.”
Farmácias e novas receitas: até onde o atacarejo pode avançar?
Para além dos açougues, padarias e seção de frios, a ampliação de serviços no atacarejo vê na saudabilidade um meio concreto de crescimento. Seja por meio de suplementos ou produtos para pessoas com restrições alimentares, o segmento tem crescido nas gôndolas acompanhando uma tendência que já vinha sendo sentida desde a pandemia.
Outra mudança mais recente é a entrada das farmácias, que traz uma nova possibilidade de monetização do fluxo de consumidores. A estratégia aproveita uma estrutura já disponível, como estacionamento, segurança e circulação de clientes, para incorporar uma atividade complementar ao negócio principal.
Corrêa avalia que a farmácia reúne características interessantes, especialmente pela possibilidade de gerar receita adicional e trabalhar com margens superiores às do negócio alimentar. Estimativas citadas pelo executivo, com base em analistas do Safra, apontam que uma operação com 250 farmácias maduras poderia alcançar aproximadamente R$ 1,5 bilhão em receita bruta e R$ 133 milhões em Ebitda.
O potencial, entretanto, não elimina os riscos. A entrada em novas atividades exige conhecimento específico, gestão própria e atenção às particularidades de cada negócio.
"Na minha visão, o risco é que essas novas frentes de negócio não tenham a atenção e o foco necessários dentro das empresas. Por mais que apresentem um potencial alto, sempre serão um negócio pequeno quando comparadas à atividade principal", alerta Faro, do Varejo 360.
Além das farmácias, outras iniciativas começam a ganhar espaço. O Assaí, por exemplo, vai incorporar 18 postos de combustíveis próprios à suas lojas. A empresa também explora a estratégia In&Out, onde eletrônicos variados, de fones de ouvido a refrigeradores e motos elétricas, são ofertados a um preço altamente competitivo e por tempo limitado.
Também entram no radar os serviços financeiros, os cartões próprios, as soluções digitais de pagamento, as marcas próprias e o retail media.
Da escala nacional à força regional: exemplos de crescimento
Assaí
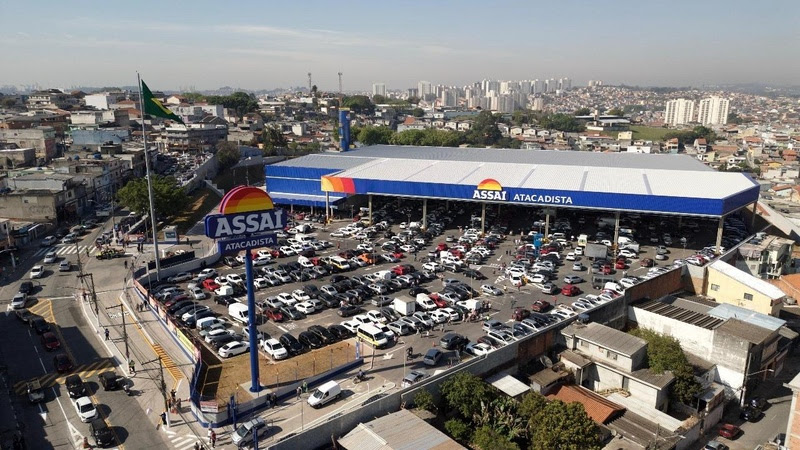
Com 313 lojas distribuídas por 24 estados e no Distrito Federal, o Assaí é um exemplo da expansão nacional do atacarejo. Entre 2018 e 2023, a companhia abriu 174 lojas organicamente e converteu outras 64 unidades. No período, sua receita bruta saltou de R$ 24,9 bilhões para R$ 72,8 bilhões, um salto de cerca de 192,4%.
Mesmo com a desaceleração das inaugurações, o crescimento continuou: o faturamento chegou a R$ 84,7 bilhões em 2025.
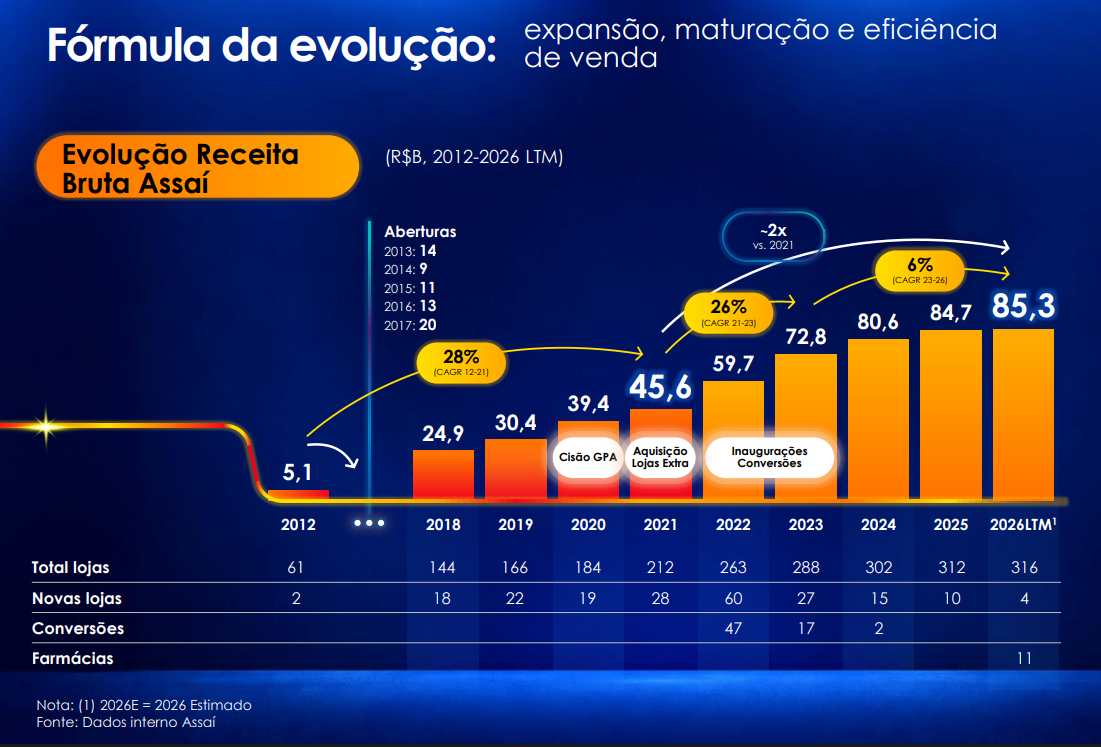
Agora, a estratégia está concentrada no desenvolvimento de novas frentes de negócio e no amadurecimento da empresa. Padaria, açougue, frios, marcas próprias, farmácias, suplementos e vendas digitais integram essa evolução.
"A trajetória do Assaí reflete de forma emblemática o desafio de evoluir para atender a um cliente que vem se transformando nos últimos anos. Atualmente, o Assaí é um modelo em transformação: preservamos a essência do atacarejo e, ao mesmo tempo, ampliamos as soluções oferecidas, seja na loja física ou em nosso app" - Anderson Barres Castilho, vice-presidente comercial e de logística da companhia.
Grupo Passarela (Via Atacadista)
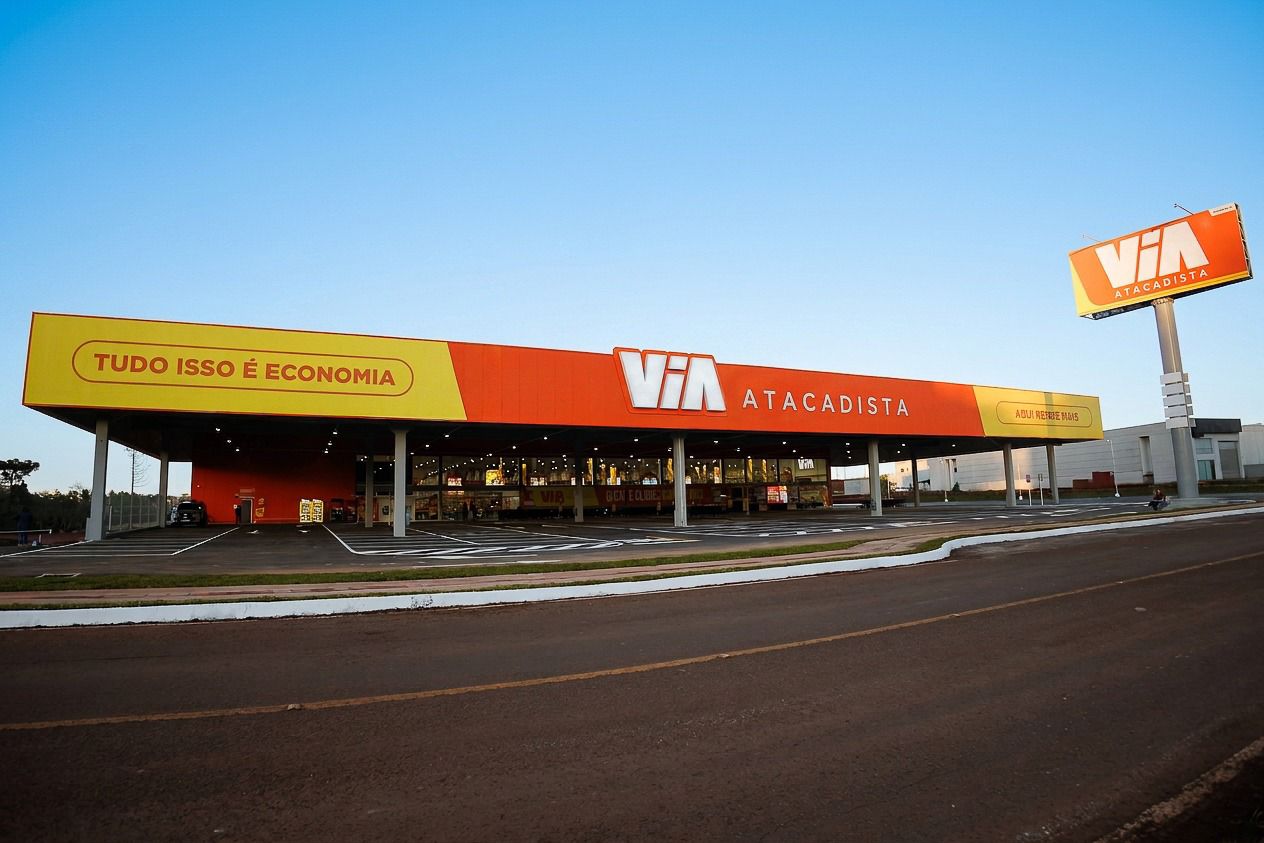
No mercado regional, o Grupo Passarela, de Santa Catarina, também exemplifica a força do formato. Em 2019, a companhia contava com três unidades de atacarejo. Desde então, a bandeira Via Atacadista ganhou protagonismo na expansão, chegando a 23 lojas em Santa Catarina e no Rio Grande do Sul.
O crescimento acompanhou a evolução dos resultados do Grupo. O faturamento passou de R$ 427 milhões em 2019 para R$ 3,1 bilhões em 2025, enquanto a empresa avançou da 124ª para a 38ª posição no ranking das maiores do setor.
Além das inaugurações, a companhia investiu em logística, gestão, qualificação das equipes e ampliação dos serviços. A expansão permanece nos planos, mas com atenção à rentabilidade e à eficiência operacional.
"O grande diferencial foi conseguir combinar expansão com o amadurecimento da estrutura da empresa. Não se trata apenas de crescer, mas de criar condições para sustentar esse crescimento, mantendo competitividade, eficiência e qualidade na operação", destaca Alexandre Simioni, CEO do Grupo Passarela.
Os desafios para crescer sem perder a identidade
Com a expansão mais madura, o atacarejo precisa aumentar a produtividade das lojas sem comprometer sua principal vantagem: o preço competitivo. Para isso, os especialistas destacam três desafios centrais.
- Preservar
a competitividade: novas categorias e serviços precisam gerar retorno
suficiente para compensar os custos e a complexidade que acrescentam à
operação
- Fidelizar
o consumidor: o desafio deixou de ser apenas abrir
lojas e passou a ser fazer o cliente voltar. Para isso, as redes precisam
aproveitar melhor os dados dos programas de fidelidade
- Expandir com critério: o custo imobiliário, a escassez de terrenos nos grandes centros e a saturação de algumas regiões são obstáculos para novas inaugurações
O que esperar do atacarejo até 2030?
A próxima fase deve combinar expansão seletiva, diversificação e maior eficiência operacional. Entre as principais oportunidades apontadas pelos especialistas estão:
Novas fontes de receita
Farmácias, postos de combustíveis, serviços financeiros e retail media na frente dessa tendência.
Otimização do sortimento
Marcas próprias, produtos sazonais, categorias de saúde, beleza, bem-estar e saudabilidade devem ganhar espaço. Itens para os pets e produtos voltados à terceira idade também estão nessa lista.
Digitalização e personalização
Aplicativos, dados e inteligência artificial devem contribuir para ofertas mais aderentes ao perfil de cada consumidor e à demanda de cada unidade.
Automatização de serviços e ganho de eficiência nas lojas
Mudanças nas leis trabalhistas devem impulsionar a busca por maior automatização e efiênca nas lojas. Isso pode trazer mais investimentos em tecnologias voltadas a serviços operacionais como abastecimento e precificação.
Novos formatos e serviços
Lojas urbanas menores, soluções para pequenos comerciantes e maior integração entre conveniência e serviços podem diversificar a atuação das redes.
Consolidação do mercado
Fusões e aquisições, especialmente entre redes regionais, também estão entre os movimentos esperados
Outros fatores como o fim das apostas online e da escala 6x1, a Reforma Tributária e o uso de canetas emagrecedoras vão continuar influenciando mudanças significativas no canal ao longo desses próximos anos.
As perspectivas para o atacarejo ainda podem variar conforme as mudanças no cenário econômico e no poder de compra das famílias. Apesar disso, o formato já conquistou um espaço relevante na rotina dos brasileiros e deve continuar ampliando sua participação no varejo alimentar. Mais do que atender às compras de abastecimento, a tendência é que ganhe cada vez mais espaço nas despesas do dia a dia, consolidando sua presença em diferentes ocasiões de consumo.
*Dados excluem os seguintes anos: 2011 e 2015.
** Dados da ABAAS levam em consideração o total de algumas
empresas que não revelam o faturamento isolado dos atacarejos, levando em
consideração todas as suas bandeiras.
Essa matéria faz parte do especial do Dia Nacional dos
Supermercados. Leia mais:
- Do
Sirva-se ao varejo digital: o supermercado brasileiro aprendeu a crescer
em meio às crises
- As
novas gigantes do varejo alimentar: crescimento, aquisições e estratégias
que redesenham o setor
- Novas Estrelas: veja as regionais que têm apresentado avanços bilionários
- O
setor está mudando e o varejo alimentar precisa se adaptar
- Varejo alimentar: missão, legado e futuro
 Notícias relacionadas
Grupo Muffato anuncia Max Atacadista em Itapetininga (SP)
 varejo alimentar
Vendas em unidades sinalizam recuperação, com destaque para os atacarejos
 Varejo Alimentar
Novas Estrelas: veja as regionais que têm apresentado avanços bilionários
 Dia Nacional do Supermercado
Do Sirva-se ao varejo digital: o supermercado brasileiro aprendeu a crescer em meio às crises
Barbara Fernandes
Repórter